

Türkiye’de ekonomik göstergeler son dönemde yakından takip edilmektedir. Merkez Bankası’nın bilanço sonuçları bütçe dengelerini doğrudan etkilemektedir. Yüksek faiz ortamının yarattığı maliyetler kurumun finansal yapısını zorlamaktadır. Kamuoyunda bu tür kayıpların uzun vadeli yansımaları merak edilmektedir. Analizler enflasyonla mücadele sürecinin getirdiği yükü vurgulamaktadır. 11 Nisan 2026 ve 01:24 itibarıyla konu ile ilgili önemli bilgiler makalenin aşağısında tablo halinde verilmiştir.
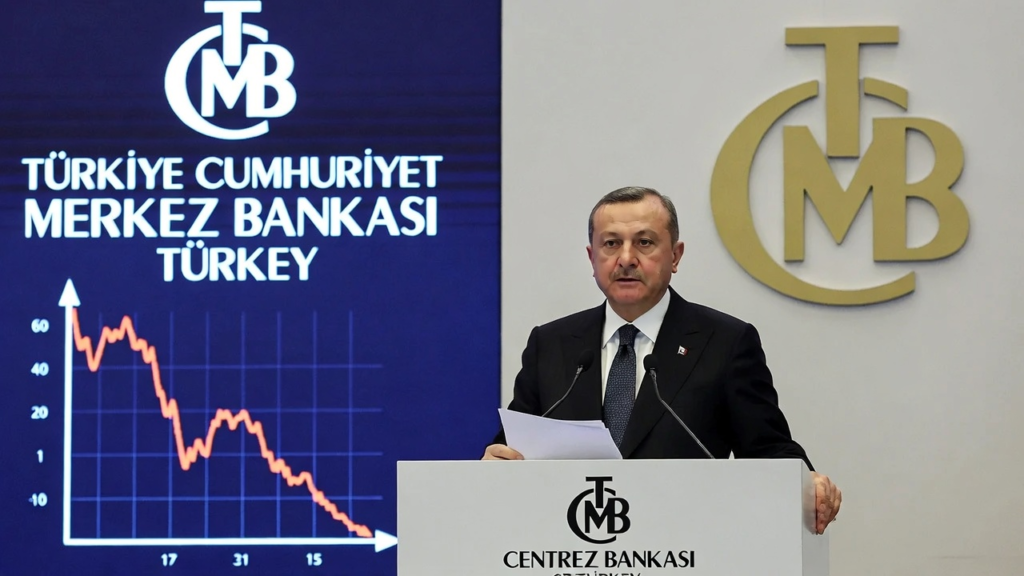
Bilhaber.com’un derlediği güncel verilere göre Türkiye Cumhuriyet Merkez Bankası 2025 yılı bilançosunda tam 1 trilyon 65 milyar TL zarar açıklamıştır. Bu rakam 2023’te kaydedilen 818,2 milyar TL ve 2024’teki 700,4 milyar TL kayıplarla birlikte son üç yılda toplam 2 trilyon 574 milyar TL’ye ulaşmıştır. Zararın milli gelire oranı yüzde 6,3 seviyesinde gerçekleşmiştir. Bu büyüklük kamu eğitim harcamaları ile yatırım teşviklerinin iki katına denk gelmektedir. Ekonomistler bu durumun bütçe gelirlerini azalttığını ve vergi mükellefleri açısından ek yük oluşturduğunu belirtmektedir.
Merkez Bankası’nın aktif toplamı 12,4 trilyon TL’ye yükselirken dönem zararı net biçimde kayıtlara geçmiştir. 2025 yılındaki kaybın ana nedeni para politikası araçlarından kaynaklanan faiz ödemeleri olarak öne çıkmaktadır. Açık piyasa işlemleri yoluyla bankalara ödenen yüksek faizler zorunlu karşılıklar için ayrılan tutarlar ve Hazine TL hesaplarına aktarılan getiriler bu zararın temel bileşenlerini oluşturmaktadır. Yüksek enflasyon ortamı ile birlikte aşırı faiz politikası kurumun maliyetlerini artırmıştır. Uzmanlar bu sürecin uluslararası standartlarda Hazine tarafından üstlenilmesi gerektiğini savunmaktadır.

Zararların Kökeni ve Para Politikası Etkileri
Prof. Dr. Hakkı Hakan Yılmaz gibi ekonomistler 2023 ve 2024 yıllarındaki kayıpların ağırlıklı olarak Kur Korumalı Mevduat uygulamasından kaynaklandığını hatırlatmaktadır. 2024’te bu kalemin zarar içindeki payı yüzde 91’e ulaşmıştır. Ancak 2025’te durum değişmiş ve kurumsal faiz ödemeleri ön plana çıkmıştır. Bu geçiş para politikasının sıkı duruşunun yarattığı likidite yönetim maliyetlerini yansıtmaktadır. Analizler enflasyonla mücadelenin kısa vadede Merkez Bankası bilançosunu zorladığını göstermektedir.
Hazine’ye kâr payı aktarımının durması bütçe gelirlerini ortalama yüzde 2 oranında azaltmaktadır. Bazı yıllarda bu pay yüzde 8,9’a kadar yükselmiştir. Aktarımın kesilmesi finansal piyasalara kaynak transferini engellemekte ve genel mali disiplini etkilemektedir. Ekonomik modeller bu kaybın vergi mükellefleri üzerinden dolaylı olarak finanse edildiğini ortaya koymaktadır. Uzman görüşleri uluslararası kurallara göre Hazine’nin bu yükü üstlenmesinin daha uygun olacağını vurgulamaktadır.
Sektörel etkiler açısından bankacılık sektörü yüksek faiz ortamından hem fayda hem zarar görmektedir. Ticari bankalar Merkez Bankası’ndan aldıkları getirilerle desteklenirken sistem genelinde likidite yönetimi karmaşıklaşmaktadır. Enflasyonist baskılar hane halkı ve küçük işletmelerin borçlanma maliyetlerini artırmaktadır. Yatırım kararları belirsizlik nedeniyle ertelenmektedir. Bu dinamikler genel ekonomik büyümeyi yavaşlatma potansiyeli taşımaktadır.
Bütçe ve Kamu Maliyesine Yansımalar
Üç yıllık toplam zararın GSYİH’nın yüzde 6,3’üne ulaşması kamu maliyesinde önemli bir yük oluşturmaktadır. Bu tutar eğitim ve teşvik harcamalarının iki katı düzeyinde olduğundan kaynak dağılımı dengelerini bozmaktadır. Bütçe açıklarının artması borçlanma ihtiyacını yükseltmekte ve faiz giderlerini daha da şişirmektedir. Uzmanlar bu döngünün sürdürülebilirliğinin tartışmalı olduğunu ifade etmektedir. Mali disiplin önlemleri bu bağlamda kritik hale gelmektedir.
Merkez Bankası’nın kâr payı aktaramaması vergi gelirlerini doğrudan etkilemektedir. 2015-2023 arasındaki ortalama katkı bütçe gelirlerinin yüzde 2’si iken bu kaynakların kesilmesi kamu harcamalarında alternatif finansman arayışlarını zorunlu kılmaktadır. Ekonomik analizler bu durumun uzun vadede vergi artışlarına veya harcama kısıtlamalarına yol açabileceğini öngörmektedir. Kamu yatırımlarının finansmanı bu süreçte daha dikkatli planlanmalıdır. Genel olarak maliye politikası ile para politikası koordinasyonu önem kazanmaktadır.

Alınması gereken önlemler arasında faiz politikalarının enflasyon hedefleriyle daha sıkı eşleştirilmesi yer almaktadır. Kur Korumalı Mevduat benzeri uygulamaların kademeli olarak azaltılması maliyetleri düşürebilir. Bağımsız denetim mekanizmaları bilançoların şeffaflığını artıracaktır. Uzmanlar uluslararası iyi uygulamalardan yararlanılmasını önermektedir. Bu adımlar Merkez Bankası’nın gelecekteki zarar riskini minimize edecektir.
Gelecek Perspektifi ve Ekonomik Stratejiler
Merkez Bankası’nın rekor zararı enflasyonla mücadele sürecinin bedelini gözler önüne sermektedir. Ancak bu kayıplar aynı zamanda para politikasının etkinliğinin bir göstergesi olarak da değerlendirilmektedir. Yüksek faizlerin enflasyonu düşürme etkisi orta vadede bilançoyu düzeltebilir. Analizler 2026 yılı için daha dengeli bir yaklaşımın faydalı olacağını işaret etmektedir. Ekonomik büyüme ile fiyat istikrarı arasındaki denge bu dönemde test edilmektedir.
Sektörel etkilerden biri de döviz ve altın piyasalarındaki hareketliliktir. Güncel verilere göre dolar kuru 44,65 TL civarında seyretmekte ve euro 52,41 TL seviyesindedir. Ons altın 4.782 dolar bandında işlem görmekteyken Borsa İstanbul endeksi 14.074 puanla pozitif bir seyir izlemektedir. Bu rakamlar yatırımcıların risk algısını yansıtmaktadır. Piyasa katılımcıları Merkez Bankası bilançosunu dikkate alarak pozisyonlarını gözden geçirmektedir.
Bir diğer önemli nokta vergi mükelleflerinin bu süreçten etkilenmesidir. Kamu yararı kaybı olarak nitelendirilen durum uzun vadeli reformları zorunlu kılmaktadır. Eğitim ve sağlık harcamalarında olası kesintiler toplumsal refahı etkileyebilir. Uzmanlar bütçe disiplininin güçlendirilmesini tavsiye etmektedir. Bu çerçevede şeffaf iletişim stratejileri kamu güvenini pekiştirecektir.

Ekonomik okuryazarlığın artırılması vatandaşların bu tür gelişmeleri daha iyi anlamasını sağlayacaktır. Yatırımcılar için risk yönetimi araçlarının kullanımı bu dönemde kritik öneme sahiptir. Analizler enflasyonun tek haneli seviyelere indirilmesinin zararı telafi edebileceğini öngörmektedir. Politika yapıcılar veri odaklı kararlarla hareket etmelidir. Genel olarak Türk ekonomisinin direnci bu tür şokları absorbe etme kapasitesini test etmektedir.
Son gelişmeler Merkez Bankası’nın bağımsızlığının önemini bir kez daha hatırlatmaktadır. Para politikası kararlarının enflasyon hedefleri doğrultusunda alınması uzun vadeli istikrarı destekleyecektir. Kamuoyu bu bilanço sonuçlarını yakından izlemektedir. Uzman görüşleri reform sürecinin aciliyetini vurgulamaktadır. Ekonomik dengelerin korunması ortak sorumluluktur.
Türkiye’nin mali politikaları küresel örneklerle uyumlu hale getirilmelidir. Yüksek enflasyon ve faiz döngüsünden çıkış stratejileri bu bağlamda değerlendirilmelidir. Analizler dengeli büyüme hedeflerinin zararları minimize edeceğini göstermektedir. Piyasa aktörleri bu gelişmeleri fırsat olarak da görebilir. Genel refah seviyesinin yükseltilmesi temel amaç olmalıdır.
Merkez Bankası’nın gelecek bilançolarında olumlu sonuçlar alınması için proaktif adımlar atılmalıdır. Likidite yönetimi ve faiz politikalarının optimizasyonu bu süreçte önceliklidir. Uzmanlar uluslararası işbirliğinin faydasını belirtmektedir. Kamu maliyesinin güçlenmesi enflasyon kontrolünü kolaylaştıracaktır. Toplumsal beklentiler bu doğrultuda şekillenmektedir.
Bu tarz konular ile ilgili daha fazla bilgi edinmek için Ekonomi tıklayınız.
